Lương bao nhiêu để mua bất động sản nào phù hợp là nỗi trăn trở không của riêng ai trong bối cảnh giá nhà tại các đô thị lớn như Hà Nội và TP.HCM đang leo thang với tốc độ chóng mặt. bdsnoibat.vn thấu hiểu rằng, việc sở hữu một mái ấm không chỉ là đích đến của sự thành đạt mà còn là nền tảng cho sự an cư lạc nghiệp của mỗi gia đình. Với kinh nghiệm thực chiến hơn 30 năm trong ngành, bdsnoibat.vn nhận thấy nhiều anh em đang rơi vào cái bẫy “áp lực tài chính” chỉ vì chưa tính toán kỹ mối tương quan giữa thu nhập thực tế và giá trị tài sản định mua. Bài viết này không nhằm mục đích dạy đời, mà là những lời tâm sự, chia sẻ chân thành để anh em có cái nhìn thấu đáo nhất trước khi đặt bút ký vào hợp đồng mua bán hay vay vốn ngân hàng.
Công thức tài chính thực tế để biết lương bao nhiêu để mua bất động sản nào phù hợp
Trong quá trình đồng hành cùng hàng nghìn khách hàng, bdsnoibat.vn nhận thấy sai lầm phổ biến nhất là việc người mua nhà chỉ nhìn vào số tiền mình đang có mà quên mất khả năng chi trả trong dài hạn. Để xác định lương bao nhiêu để mua bất động sản nào phù hợp, anh em cần nắm vững quy tắc “vàng” trong giới tài chính, đó là quy tắc 28/36.
Quy tắc này chỉ ra rằng, bạn chỉ nên dành tối đa 28% tổng thu nhập hàng tháng cho các khoản chi phí liên quan đến nhà ở, bao gồm cả gốc, lãi vay, thuế và bảo hiểm. Đồng thời, tổng các khoản nợ hàng tháng (bao gồm cả vay mua xe, thẻ tín dụng, vay tiêu dùng) không được vượt quá 36% tổng thu nhập. Nếu anh em không có bất kỳ khoản nợ nào khác, tỷ lệ này có thể nới lỏng lên mức 40-50%, nhưng bdsnoibat.vn khuyên bạn nên giữ ở mức an toàn để phòng ngừa các biến cố về sức khỏe hoặc công việc.
Dưới đây là bảng tính toán sơ bộ dựa trên quy tắc 28/36 để anh em tham khảo khả năng chi trả hàng tháng:
| Thu nhập hộ gia đình (Triệu đồng/tháng) | Khoản chi tối đa cho nhà ở (28%) | Tổng nợ tối đa (36%) | Phân khúc BĐS gợi ý |
|---|---|---|---|
| 20 | 5.6 | 7.2 | Nhà ở xã hội, căn hộ vùng ven |
| 40 | 11.2 | 14.4 | Căn hộ trung cấp, nhà hẻm nhỏ |
| 60 | 16.8 | 21.6 | Căn hộ cao cấp, nhà phố |
| 100+ | 28+ | 36+ | Biệt thự, nhà phố trung tâm |
Ngoài ra, một chỉ số khác mà bdsnoibat.vn muốn anh em lưu tâm là Tỷ lệ Nợ trên Thu nhập (Debt-to-Income Ratio – DTI). Việc duy trì DTI ở mức thấp không chỉ giúp anh em dễ dàng được các ngân hàng phê duyệt hồ sơ vay theo Luật Các tổ chức tín dụng 2024, mà còn đảm bảo dòng tiền sinh hoạt không bị bóp nghẹt.
Thực trạng thị trường: Áp lực từ con số lương bao nhiêu để mua bất động sản nào phù hợp
Kinh nghiệm thực chiến hơn 30 năm giúp bdsnoibat.vn nhận thấy một thực tế phũ phàng: khoảng cách giữa thu nhập và giá nhà tại Việt Nam đang ngày càng giãn rộng. Tính đến đầu năm 2026, Tỷ số giá nhà trên thu nhập (House Price to Income Ratio – HPR) của Việt Nam đã chạm mốc 30.2. Điều này có nghĩa là một người dân bình thường cần hơn 30 năm thu nhập (không chi tiêu) mới có thể sở hữu một căn nhà. Con số này đã tăng liên tục từ 23.7 năm vào năm 2024 và 26 năm vào năm 2025.
Với mức HPR trung bình thế giới chỉ khoảng 14.6 lần, Việt Nam hiện đang đứng thứ 10 thế giới về mức chênh lệch này. Đây là một con số báo động cho những ai đang loay hoay với câu hỏi lương bao nhiêu để mua bất động sản nào phù hợp. Khi giá bán trung bình các dự án mới trong Quý III/2025 đạt ngưỡng 78 triệu đồng/m², và hơn 30% nguồn cung mới có giá trên 100 triệu đồng/m², việc sở hữu nhà tại các đô thị lớn trở thành một cuộc đua khốc liệt.
Tại Hà Nội, giá căn hộ sơ cấp trung bình vào Quý III/2025 đã lên tới 95 triệu đồng/m². Trong khi đó, tại TP.HCM, con số này là 91 triệu đồng/m² và đến tháng 5/2026, giá trung bình căn hộ mới đã vọt lên 112 triệu đồng/m². Những số liệu này từ bdsnoibat.vn cho thấy, nếu chỉ dựa vào lương mà không có sự hỗ trợ từ gia đình hoặc đòn bẩy tài chính thông minh, giấc mơ an cư sẽ ngày càng xa vời.
“Việc sở hữu nhà không nên là một gánh nặng khiến bạn kiệt sức. Hãy chọn một tài sản phù hợp với khả năng tài chính hiện tại, thay vì cố chấp chạy theo những dự án quá tầm tay để rồi phải sống trong lo âu nợ nần.” – Góc nhìn từ bdsnoibat.vn.
Phân tích chi tiết: Lương bao nhiêu để mua bất động sản nào phù hợp theo từng phân khúc
Để giúp anh em có cái nhìn thực tế hơn, bdsnoibat.vn sẽ phân tích sâu vào từng ngưỡng thu nhập cụ thể và các loại hình bất động sản tương ứng trong bối cảnh thị trường hiện nay.
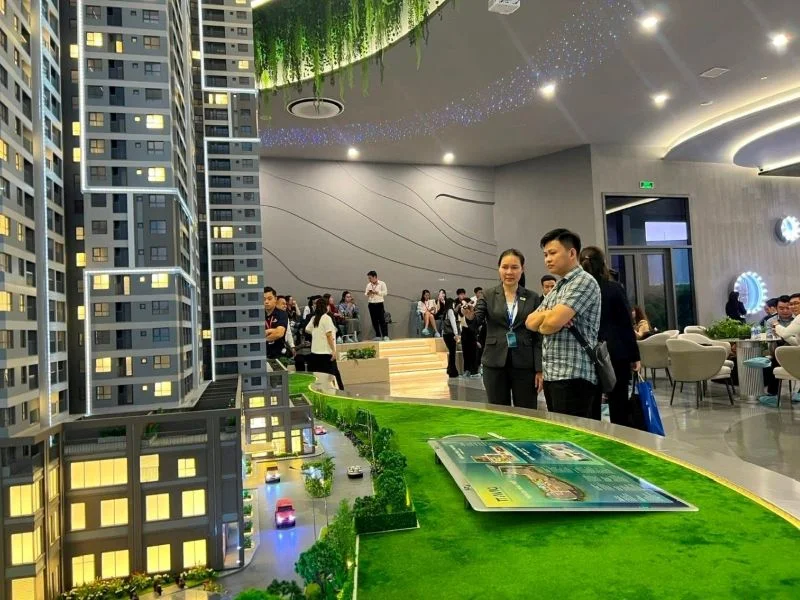
Thu nhập từ 15 – 25 triệu đồng/tháng: Phân khúc căn hộ vùng ven và nhà ở xã hội
Với mức thu nhập này, câu hỏi lương bao nhiêu để mua bất động sản nào phù hợp thường dẫn đến các lựa chọn ở khu vực xa trung tâm. bdsnoibat.vn nhận thấy đây là nhóm đối tượng cần sự kiên nhẫn và tích lũy bền bỉ nhất. Để mua nhà an toàn, anh em cần có sẵn khoảng 40-50% giá trị căn nhà (khoảng 800 triệu đến 1 tỷ đồng) và vay mượn thêm phần còn lại.
Các dự án nhà ở xã hội hoặc căn hộ chung cư cũ ở các quận huyện vùng ven như Đông Anh, Gia Lâm (Hà Nội) hay Bình Chánh, Hóc Môn (TP.HCM) là những lựa chọn khả dĩ. Anh em nên tận dụng các gói vay ưu đãi cho người thu nhập thấp theo quy định tại Luật Nhà ở 2023 để giảm bớt áp lực lãi suất. Tuy nhiên, hãy lưu ý chi phí đi lại và thời gian di chuyển vào trung tâm làm việc để đảm bảo chất lượng cuộc sống.
Thu nhập từ 30 – 50 triệu đồng/tháng: Căn hộ tầm trung và nhà phố hẻm nhỏ
Ở ngưỡng thu nhập này, anh em đã có nhiều lựa chọn hơn khi tìm kiếm lương bao nhiêu để mua bất động sản nào phù hợp. Với dòng tiền ổn định, bạn có thể hướng tới các căn hộ trung cấp có giá từ 3,5 đến 5 tỷ đồng. Kinh nghiệm từ bdsnoibat.vn cho thấy, đây là phân khúc có tính thanh khoản tốt và phù hợp với các gia đình trẻ.
Anh em có thể xem xét các dự án đã bàn giao vài năm để có mức giá “mềm” hơn so với hàng sơ cấp từ chủ đầu tư. Ngoài ra, các căn nhà phố trong hẻm nhỏ ở các quận nội thành như Quận 8, Quận 12 (TP.HCM) hoặc Hà Đông, Long Biên (Hà Nội) cũng là những phương án đáng cân nhắc. Tuy nhiên, cần thẩm định kỹ về pháp lý và quy hoạch để tránh các rủi ro không đáng có.
Thu nhập trên 60 triệu đồng/tháng: Bất động sản cao cấp và đầu tư dòng tiền
Khi thu nhập vượt ngưỡng 60 triệu đồng, bài toán lương bao nhiêu để mua bất động sản nào phù hợp không còn chỉ là nơi ở mà còn là bài toán đầu tư. Anh em hoàn toàn có thể sở hữu các căn hộ cao cấp tại khu vực trung tâm hoặc các căn nhà phố có vị trí đẹp. bdsnoibat.vn khuyên anh em nên phân bổ dòng tiền thông minh: một phần trả góp nhà ở, một phần tái đầu tư để tạo ra thu nhập thụ động.
Ở phân khúc này, sự sang trọng và tiện ích vượt trội là ưu tiên hàng đầu. Tuy nhiên, anh em cũng cần cảnh giác với các “bẫy tâm lý” từ các đơn vị bán hàng khi họ luôn vẽ ra viễn cảnh tăng giá phi mã. Hãy luôn giữ cái đầu lạnh và ưu tiên các sản phẩm của chủ đầu tư uy tín, có pháp lý minh bạch để bảo vệ dòng vốn của mình.
Chiến lược “vượt rào” để sở hữu bất động sản khi thu nhập chưa đột phá
Nếu mức lương hiện tại khiến bạn cảm thấy câu trả lời cho việc lương bao nhiêu để mua bất động sản nào phù hợp vẫn còn quá xa vời, bdsnoibat.vn xin chia sẻ một vài chiến thuật thực chiến mà chúng tôi đã đúc kết được:
- Tích lũy trước, mua sau: Đừng vội vàng nhảy vào thị trường khi chưa có ít nhất 30% vốn tự có. Việc vay quá nhiều (trên 70%) sẽ khiến bạn trở thành “nô lệ” của ngân hàng, đặc biệt là khi lãi suất thả nổi biến động.
- Mua nhà cũ, sửa lại: Đây là cách bdsnoibat.vn thường tư vấn cho anh em muốn ở gần trung tâm nhưng ngân sách có hạn. Những căn nhà cũ thường có giá trị đất cao và tiềm năng tăng giá tốt hơn chung cư nếu bạn biết cách tân trang.
- Đòn bẩy tài chính thông minh: Hãy chọn các ngân hàng có chính sách ân hạn nợ gốc hoặc lãi suất cố định trong 2-3 năm đầu để ổn định dòng tiền trong giai đoạn đầu mua nhà.
- Góp vốn cùng người thân: Nếu là anh em trong nhà hoặc bạn bè chí cốt, việc cùng nhau mua một mảnh đất hoặc căn hộ rồi chia lợi nhuận/sử dụng cũng là một cách để giảm bớt áp lực tài chính ban đầu.
Góc nhìn từ bdsnoibat.vn dành cho bạn là hãy luôn ưu tiên sự an toàn. Thị trường bất động sản luôn có chu kỳ, và cơ hội sẽ luôn xuất hiện cho những người có sự chuẩn bị kỹ lưỡng về kiến thức cũng như tài chính.
Kết luận: Lương bao nhiêu để mua bất động sản nào phù hợp là do sự chuẩn bị của bạn
Việc xác định lương bao nhiêu để mua bất động sản nào phù hợp không có một đáp án duy nhất đúng cho tất cả mọi người. Nó là sự cân bằng giữa giấc mơ, thực tế thu nhập và khả năng quản trị rủi ro. Với mức giá nhà hiện nay tại Việt Nam, đặc biệt là tại các đô thị lớn, việc sở hữu nhà là một bài toán dài hơi đòi hỏi sự kiên trì và kỷ luật tài chính cực cao.
bdsnoibat.vn hy vọng rằng, với những chia sẻ thực chiến và số liệu cụ thể trên, anh em đã có thêm cơ sở để tự tin hơn trên con đường tìm kiếm tổ ấm cho riêng mình. Đừng quá áp lực bởi những con số hào nhoáng bên ngoài, hãy tập trung vào việc gia tăng giá trị bản thân, tăng thu nhập và tích lũy thông minh. Khi bạn đã sẵn sàng về cả tư duy lẫn dòng tiền, bất động sản phù hợp sẽ xuất hiện.
Điều có thể bạn chưa biết
- Việt Nam hiện nằm trong top 10 quốc gia có mức chênh lệch giá nhà và thu nhập cao nhất thế giới, vượt qua nhiều quốc gia phát triển.
- Lãi suất vay mua nhà thực tế thường cao hơn lãi suất ưu đãi công bố từ 3-4% sau khi hết thời gian khuyến mãi; anh em cần tính toán dựa trên mức lãi suất thả nổi này.
- Hơn 50% người mua nhà lần đầu tại các đô thị lớn đều cần đến sự hỗ trợ tài chính từ gia đình để đảm bảo tỷ lệ vốn tự có an toàn trên 30%.
- Chu kỳ bất động sản thường kéo dài 7-10 năm; việc mua vào giai đoạn thị trường điều chỉnh có thể giúp bạn tiết kiệm được hàng trăm triệu đồng so với lúc sốt đất.
- Luật Đất đai và Luật Nhà ở mới đang siết chặt các quy định về phân lô bán nền, điều này có thể làm thay đổi nguồn cung nhà ở giá rẻ trong tương lai gần.
Câu hỏi thường gặp về LƯƠNG BAO NHIÊU ĐỂ MUA BẤT ĐỘNG SẢN NÀO PHÙ HỢP
Làm thế nào để xác định mức lương phù hợp mua bất động sản?
Để xác định mức lương phù hợp, bạn nên áp dụng quy tắc 28/36. Theo đó, chi phí nhà ở (gốc, lãi, thuế, bảo hiểm) không quá 28% thu nhập hàng tháng, và tổng nợ không vượt quá 36% thu nhập. bdsnoibat.vn khuyên bạn nên giữ tỷ lệ này ở mức an toàn để phòng ngừa rủi ro.
Quy tắc 28/36 áp dụng như thế nào khi mua nhà?
Quy tắc 28/36 giúp bạn cân đối tài chính khi mua nhà. Tối đa 28% thu nhập hàng tháng dành cho chi phí nhà ở, bao gồm cả khoản vay. Tổng các khoản nợ khác (xe, tiêu dùng, thẻ tín dụng) không vượt quá 36% thu nhập. bdsnoibat.vn khuyến nghị giữ tỷ lệ này thấp để đảm bảo an toàn tài chính dài hạn.
Tỷ lệ Nợ trên Thu nhập (DTI) ảnh hưởng thế nào đến việc vay mua nhà?
Duy trì Tỷ lệ Nợ trên Thu nhập (DTI) thấp giúp hồ sơ vay của bạn dễ được ngân hàng phê duyệt hơn, tuân thủ Luật Các tổ chức tín dụng 2024. Đồng thời, DTI thấp đảm bảo dòng tiền sinh hoạt không bị áp lực quá lớn, mang lại sự ổn định tài chính.
Khoảng cách thu nhập và giá nhà hiện nay tại Việt Nam như thế nào?
Thực tế thị trường cho thấy khoảng cách giữa thu nhập và giá nhà tại Việt Nam ngày càng giãn rộng. Tỷ số giá nhà trên thu nhập (HPR) đã chạm mốc 30.2, nghĩa là người dân cần hơn 30 năm thu nhập để mua được nhà. bdsnoibat.vn thấu hiểu áp lực này từ kinh nghiệm thực chiến.
Phân khúc bất động sản nào phù hợp với thu nhập 20 triệu/tháng?
Với thu nhập hộ gia đình 20 triệu đồng/tháng, khoản chi tối đa cho nhà ở là 5.6 triệu và tổng nợ tối đa là 7.2 triệu. Phân khúc phù hợp có thể là nhà ở xã hội hoặc các căn hộ ở khu vực vùng ven, giúp bạn bắt đầu hành trình sở hữu tổ ấm an toàn.
Làm sao để tránh ‘bẫy áp lực tài chính’ khi mua bất động sản?
Để tránh ‘bẫy áp lực tài chính’, bạn cần tính toán kỹ lưỡng mối tương quan giữa thu nhập và giá trị tài sản định mua, thay vì chỉ nhìn vào số tiền hiện có. Áp dụng quy tắc 28/36 và duy trì DTI thấp là những bước đi quan trọng mà bdsnoibat.vn luôn tư vấn cho khách hàng.